Entreprises & engagement • 14 mai 2026
Comment une entreprise peut soutenir une association éducative : mécénat financier, en nature et de compétences
Cet article à été consulté 108 fois • Lecture 9min
Table des matières
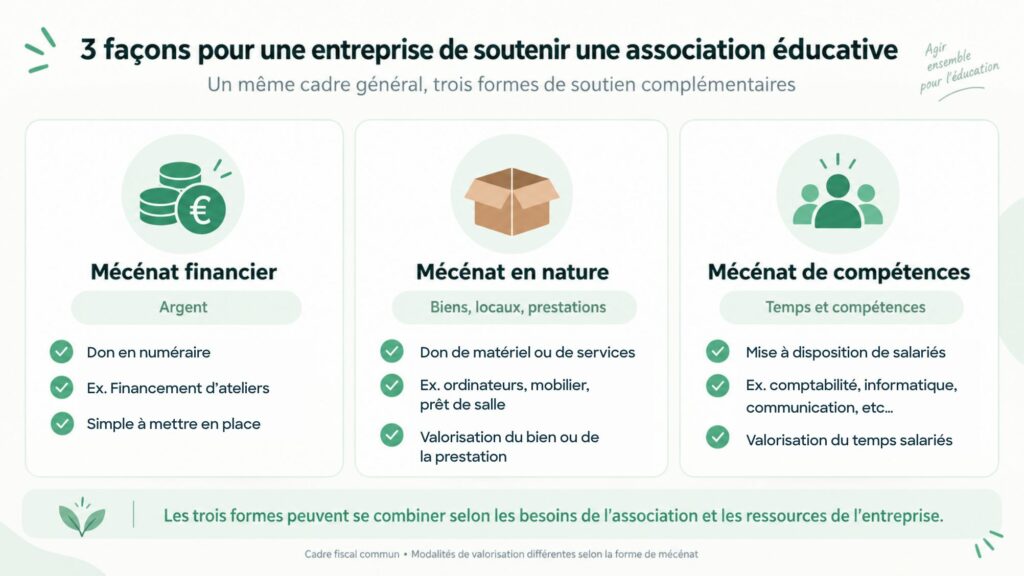
Trois façons de soutenir une association éducative
Une entreprise qui souhaite soutenir une association éducative dispose de plusieurs leviers. Le mécénat ❏ est un soutien financier, matériel ou humain apporté à un organisme d’intérêt général ❏ sans contrepartie équivalente. Des contreparties limitées peuvent exister, à condition qu’elles restent disproportionnées par rapport au don. Sous certaines conditions, ce soutien peut ouvrir droit à une réduction d’impôt pour l’entreprise donatrice.
En pratique, une entreprise peut agir de trois grandes façons : verser un don financier, apporter des biens ou des services, ou mobiliser les compétences de ses salariés. Fiscalement, le mécénat de compétences constitue une forme particulière de mécénat en nature, mais il obéit à des modalités de mise en œuvre spécifiques.
Ces trois formes ne s’excluent pas : une PME peut très bien combiner un don ponctuel, la mise à disposition d’un local et l’intervention régulière d’un salarié. Comprendre ce qui les distingue permet de choisir la modalité la plus adaptée aux moyens et aux priorités de l’entreprise.
Le mécénat financier : le don en numéraire
C’est la forme la plus connue : l’entreprise verse une somme d’argent à une association d’intérêt général, sans contrepartie directe. Pour une association éducative, ce type de don peut financer, par exemple, l’achat de matériel pédagogique ou le fonctionnement d’un programme d’accompagnement.
Toutes les entreprises soumises au régime réel d’imposition, qu’elles relèvent de l’impôt sur le revenu ou de l’impôt sur les sociétés, peuvent bénéficier d’une réduction d’impôt en contrepartie de ces dons. C’est ce cadre fiscal commun qui s’applique également, comme on le verra, aux deux autres formes de mécénat.
Le mécénat en nature : biens, marchandises et prestations
Le mécénat en nature ❏ consiste à donner un bien ou à réaliser une prestation, plutôt qu’à verser une somme d’argent. Il peut prendre plusieurs formes concrètes :
- La remise d’un bien immobilisé, comme le don d’un véhicule
- Le don de marchandises en stock, par exemple des matériaux divers
- L’exécution d’une prestation de services, comme la création gratuite d’un site internet
- La mise à disposition de moyens matériels, personnels ou techniques propres à l’entreprise
Pour une association éducative, cela peut se traduire par la mise à disposition d’un local pour organiser des ateliers, le don d’ordinateurs devenus superflus pour l’entreprise, ou encore la mise à disposition gratuite d’un employé pour assurer une mission ponctuelle, par exemple la comptabilité de l’association.
Les critères d’éligibilité sont les mêmes que pour un don financier. Le caractère éducatif fait partie des objets pouvant ouvrir droit au mécénat, mais il ne suffit pas à lui seul : l’organisme doit notamment relever de l’intérêt général au sens de l’article 238 bis du Code général des impôts ❏, avoir une gestion désintéressée, exercer une activité non lucrative et ne pas fonctionner au profit d’un cercle restreint de personnes.
À voir : School.Lab et Maarch : 6 années de partenariat au service de la réussite éducative à Nanterre
Le mécénat de compétences : mettre à disposition des salariés
Le mécénat de compétences ❏ est un dispositif solidaire, non défini juridiquement en tant que tel, par lequel une entreprise met gratuitement à disposition un ou plusieurs salariés au profit d’un organisme éligible au mécénat.
Le salarié continue d’être rémunéré par son employeur pendant la mission.
Selon la forme choisie, l’organisation du travail diffère : dans une prestation de services, le salarié reste sous la direction de son entreprise ; dans le cadre d’un prêt de main-d’œuvre, une partie du pouvoir hiérarchique peut être transférée à l’association bénéficiaire.
Ce dispositif se distingue nettement du bénévolat de compétences, qui relève, lui, de l’initiative personnelle du salarié sur son temps libre.
Le mécénat de compétences s’exerce sur le temps de travail, contrairement au bénévolat de compétences réalisé sur le temps personnel. Dans le cas d’un prêt de main-d’œuvre, l’accord du salarié est nécessaire et doit être formalisé par un avenant à son contrat de travail.
Concrètement, il peut prendre deux formes :
- Le prêt de main d’œuvre, où l’association pilote elle-même la mission confiée au salarié mis à disposition
- La prestation de service, où l’entreprise réalise directement une mission ciblée au profit de l’association, sans transférer le pilotage
Pour que l’entreprise bénéficie de la réduction d’impôt, l’organisme bénéficiaire doit être éligible au mécénat au sens de l’article 238 bis et pouvoir délivrer le reçu fiscal correspondant. En cas de doute sur son éligibilité, une association peut demander à l’administration fiscale un rescrit mécénat ❏.
Dans le cadre du prêt de main-d’œuvre prévu par l’article L.8241-3 du Code du travail, la mise à disposition d’un salarié ne peut pas excéder trois ans. Une mission de mécénat de compétences peut néanmoins être beaucoup plus ponctuelle : quelques heures, une journée ou plusieurs jours répartis dans le temps.
La mission doit être formalisée entre les parties. Dans le cas particulier d’un prêt de main-d’œuvre, une convention tripartite entre l’entreprise, le salarié et l’organisme bénéficiaire est prévue, ainsi qu’un avenant au contrat de travail du salarié.
Le Ministère de la Culture met d’ailleurs à disposition des modèles de conventions ❏ distincts selon le type de mécénat pratiqué et propose également un guide pratique ❏
Un cadre fiscal commun, des règles de valorisation spécifiques
Que le don soit financier, en nature ou de compétences, il ouvre droit au même mécanisme de réduction d’impôt, prévu par l’article 238 bis du CGI : 60% de la fraction des versements inférieure ou égale à 2 millions d’euros, et 40% au-delà de ce seuil pour les exercices clos à compter du 31 décembre 2020.
Un plafond global s’applique par ailleurs : la réduction porte sur 20 000 euros ou 0,5% du chiffre d’affaires annuel hors taxes, selon le montant le plus élevé. Si ce plafond est dépassé au cours d’un exercice, l’excédent peut être reporté sur les cinq exercices suivants, au même taux.
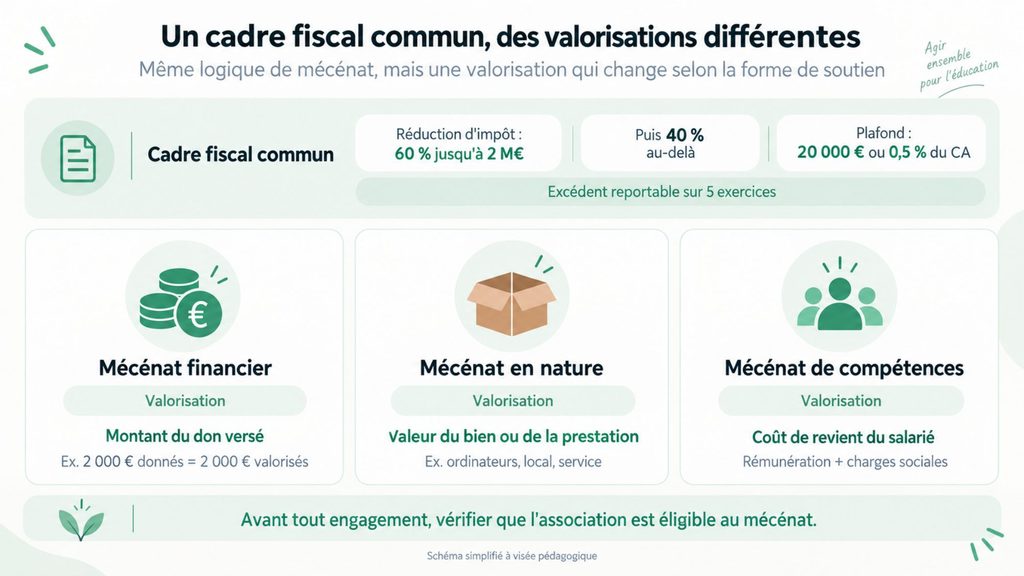
La différence essentielle entre les trois formes de mécénat tient à la manière dont le don est valorisé
- Un don financier se valorise simplement par le montant versé
- Un don en nature est en principe valorisé à son coût de revient hors taxes. Des règles particulières s’appliquent notamment aux biens inscrits à l’actif de l’entreprise.
- Une mise à disposition de personnel se valorise au coût de revient correspondant, au prorata du temps consacré, à la rémunération du salarié et aux charges sociales afférentes. Pour chaque salarié, cette valorisation est toutefois retenue dans la limite de trois fois le plafond prévu par le Code de la sécurité sociale.
Pour la mise à disposition d’un salarié, la valorisation correspond au coût de revient de la mise à disposition — rémunération brute et charges sociales afférentes, au prorata du temps consacré — dans la limite prévue par l’article 238 bis du CGI.
Elle doit ensuite être réintégrée extra-comptablement par l’entreprise sur le tableau n° 2058-A-SD de sa liasse fiscale. La valorisation d’un don en nature relève de la responsabilité de l’entreprise mécène. Celle-ci communique le montant retenu à l’association, qui le reporte sur le reçu fiscal ; l’association n’a pas à déterminer elle-même cette valeur.
Choisir la forme de soutien adaptée à son association éducative
Pour une PME ou un responsable RSE, le choix entre ces trois formes de mécénat dépend souvent des ressources disponibles plutôt que d’une hiérarchie entre elles. Une entreprise disposant de trésorerie ponctuelle privilégiera peut-être le don financier ; une entreprise disposant de matériel ou de locaux inutilisés pourra opter pour un don en nature ; une entreprise souhaitant impliquer directement ses équipes se tournera vers le mécénat de compétences, par exemple en mettant un salarié à disposition pour accompagner une association dans un projet précis.
Dans le champ éducatif, ces trois leviers peuvent répondre à des besoins très concrets : financer des ateliers, donner du matériel informatique, ou mettre à disposition une expertise technique ou méthodologique le temps d’une mission.
L’essentiel, avant tout engagement, reste de vérifier que l’association visée relève bien d’un organisme d’intérêt général au sens de l’article 238 bis du CGI, condition commune aux trois formes de mécénat.
Devenir partenaire
Associer votre entreprise à un projet éducatif qui a du sens
Collaborateurs
Rédaction : L’équipe pédagogique School.Lab
Références
→ Mécénat : donnez à des œuvres d’intérêt général et obtenez une réduction d’impôt — Ministère de l’Économie : https://www.economie.gouv.fr/entreprises/gerer-sa-fiscalite-et-ses-impots/limpot-sur-les-benefices-ir-et/mecenat-donnez-des-oeuvres-dinteret-general-et-obtenez-une-reduction
→ Mécénat de compétences : un guide pratique pour redonner du sens au travail — Ministère de l’Économie : https://www.economie.gouv.fr/mecenat-competences-guide-pratique-redonner-sens-travail
→ Le mécénat de compétences, c’est quoi ? — Associations.gouv.fr : https://associations.gouv.fr/le-mecenat-de-competences-cest-quoi
→ BIC – Réductions d’impôt – Mécénat ou réduction d’impôt pour les dons visés à l’article 238 bis du CGI — BOFiP : https://bofip.impots.gouv.fr/bofip/6476-PGP.html/identifiant=BOI-BIC-RICI-20-30-10-20-20230621
→ Le mécénat en nature ou en compétences — Ministère de la Culture : https://www.culture.gouv.fr/thematiques/mecenat/entreprises/le-mecenat-en-nature-ou-en-competences
Mécénat ou sponsoring : quelle différence ? Dans le mécénat, l’entreprise soutient une action d’intérêt général sans recevoir de contrepartie commerciale équivalente. Une reconnaissance limitée peut exister. Lorsque l’entreprise recherche en revanche une prestation publicitaire ou commerciale proportionnée à son financement, l’opération relève plutôt du parrainage ou sponsoring.
Plongez davantage dans l’univers School.Lab
Voir tous les articles →

Accès rapide
Télécharger la brochure dès maintenant !
Télécharger ↓
Mobiliser son entreprise pour la réussite éducative
Devenir partenaire →
Notre équipe pédagogique est là pour vous aider
Découvrir l’équipe →